
Оценивайте работу школы по данным, которые команда уже ведёт
Руководство показывает, как Intelligence Cloud собирает расписание, посещаемость, счета, платежи, балансы учеников, скидки и выплаты преподавателям в управленческие отчёты для учебных центров.
Отчёты строятся по рабочей истории, а не в отдельных таблицах
Управленческие отчёты помогают ответить на практические вопросы: кто из учеников ещё не оплатил счёт, почему поступления ниже ожидаемых, какие группы приносят маржу и как выплаты преподавателям влияют на результат. Для этого используются данные расписания, посещаемости, счетов, платежей, скидок, балансов и выплат.
Почему выручка за май ниже ожидаемой?
На панели видно 660 EUR поступлений при ожидаемой выручке 6 998 EUR. Отчёт показывает детали: начислено за май 7 037 EUR, получено 660 EUR, скидки составили 217 EUR, выплаты преподавателям — 1 490 EUR, чистый результат — −830 EUR.
Когда использовать этот процесс
Используйте отчёты при закрытии месяца, разборе разницы в поступлениях, сравнении групп и оценке выплат — без выгрузки данных из каждого раздела в отдельные таблицы.
От сигналов на панели до подробностей отчёта
В примере рассматривается май 2026 года. Панель показывает поступления, ожидаемую выручку, должников, риски посещаемости и выплаты. Отчёты по выручке и группам объясняют разницу.
Начните с управленческой сводки
Управленческая сводка даёт владельцу первое представление о месяце. В примере за май поступило 660 EUR при ожидаемой выручке 6 998 EUR. Выплаты преподавателям составили 1 490 EUR; также видны просроченные балансы, крупнейшие должники и частые пропуски.
- Поступило за месяц: 660 EUR.
- Ожидаемая выручка: 6 998 EUR.
- Выплаты преподавателям: 1 490 EUR за 55 занятий.
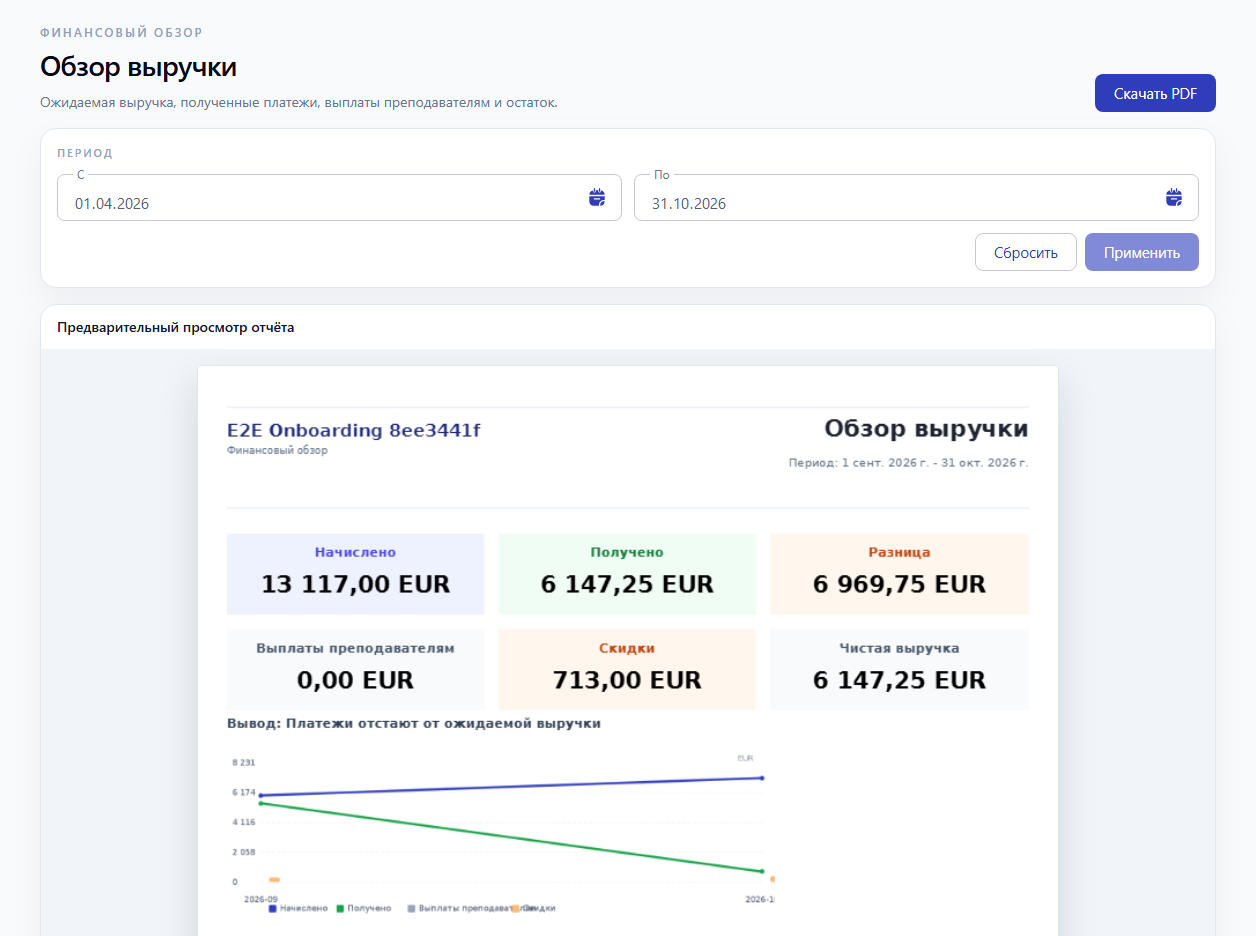
Откройте отчёт по выручке и разберите разницу
Отчёт по выручке показывает отдельно начисленные суммы, полученные платежи, скидки, задолженность, расходы на выплаты и чистый результат. За май начислено 7 037 EUR, получено 660 EUR, скидки составили 217 EUR, выплаты — 1 490 EUR, а разница между начислениями и оплатой — 6 377 EUR.
- Начисленная выручка показывает сумму, сформированную счетами.
- Полученные платежи показывают реально поступившие деньги.
- Разница помогает понять, что требует внимания до закрытия месяца.
Начислено за май: 7 037 EUR
Получено за май: 660 EUR
Разница: 7 037 − 660 = 6 377 EUR
Чистый результат: 660 − 1 490 = −830 EUR
Сравните выручку и маржу групп
Отчёт о рентабельности групп разбивает месяц по преподавателям и группам: выручка, стоимость выплат, валовая маржа и денежная маржа. Здесь маржа группы — это выручка за вычетом выплат преподавателям, до аренды, налогов и других расходов школы. Так владелец видит вклад занятий и группы, где ещё нужно собрать оплату.
- Валовая маржа сопоставляет начисления ученикам со стоимостью выплат преподавателям.
- Денежная маржа рассчитывается по фактически полученным платежам.
- Строки опираются на ту же историю занятий, счетов, платежей и выплат.
Отчёт должен объяснять решения, а не просто выгружать цифры
Полезный отчёт связывает факты ежедневной работы школы с управленческими вопросами. По нему можно понять, связана ли разница в выручке с неоплаченными счетами, числом проведённых занятий, скидками, посещаемостью или стоимостью выплат.
Почему в мае поступило только 660 EUR при ожидаемых 6 998 EUR? Проверьте счета, платежи, скидки, просроченные долги, маржу групп, посещаемость и выплаты по единой истории.
Проверьте детали выплат, если нужно объяснить маржу
Если на маржу повлияли выплаты, откройте ведомость и проверьте блоки групповых и индивидуальных занятий, ставки и итоги. В отдельном примере за сентябрь выплата Джеймсу Уилсону состоит из 105 EUR за групповые и 60 EUR за индивидуальные занятия — всего 165 EUR. Это пример формата ведомости, а не часть майских показателей.
- Суммы выплат рассчитываются по завершённым занятиям.
- Ведомость сохраняет строки занятий и ставки.
- Отчёты и ведомости используют одну историю операций.
Как устроены отчёты
Отчётность связывает выручку, платежи, рентабельность групп, посещаемость и выплаты.
В отчётах нужно разделять начисления и поступления
Начисленные суммы и полученные платежи отвечают на разные вопросы. Начисления показывают, сколько школа выставила по счетам, а платежи — сколько денег поступило. Скидки, долги и расходы на выплаты также должны быть видны отдельно, чтобы разница стала задачей для работы с оплатами, а не загадкой в таблице.
- Начисленная выручка складывается из строк счетов.
- Поступления берутся из записанных и распределённых платежей.
- Разница помогает найти неоплаченные остатки до закрытия месяца.
Рентабельность групп зависит от начислений и выплат
По начислениям группа может выглядеть успешной, но денежная маржа будет ниже, если оплаты ещё не поступили. Сопоставление выручки группы со стоимостью выплат преподавателям показывает вклад занятий до аренды, налогов и других расходов школы.
- Выручка группы формируется из счетов учеников.
- Стоимость выплат берётся из ведомостей преподавателей.
- Валовая и денежная маржа показывают разные стороны результата.
Отчёты должны вести к исходным записям
Если руководитель задаёт вопрос по цифре, её можно проследить до счетов, платежей, решений по посещаемости, истории занятий или ведомостей. Это делает отчётность понятной и уменьшает ручные сверки.
- Разницу выручки можно проверить по счетам и платежам.
- Риски посещаемости можно проверить до того, как они повлияют на расчёты.
- Суммы выплат можно сверить с занятиями и ставками.